01
Co zrobić, gdy ubezpieczalnia zaniżyła odszkodowanie?
Ubezpieczyciele mają kilka standardowych sposobów na obniżenie kwoty. Pokazujemy, jak je rozpoznać i jak zawalczyć o dopłatę.
Czytaj więcej
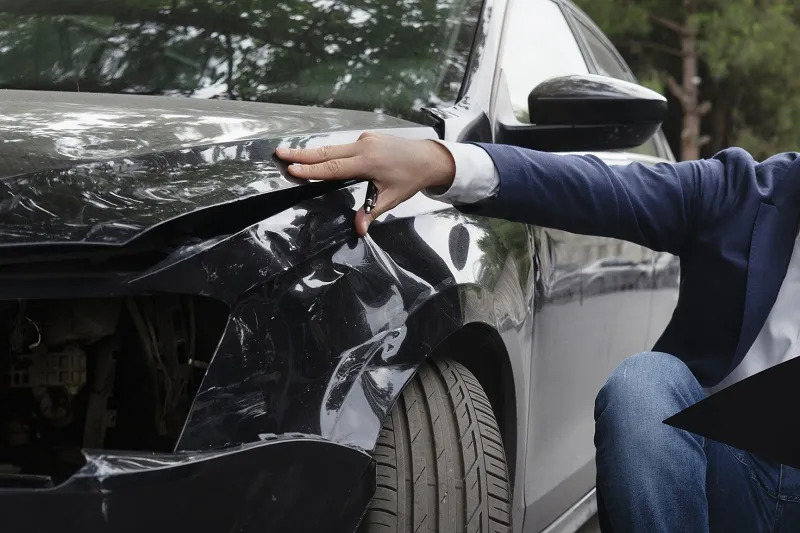
Zbyt niska decyzja ubezpieczyciela nie musi kończyć postępowania. Jeżeli wypłata nie odpowiada rzeczywistym kosztom naprawy lub innym udokumentowanym wydatkom, poszkodowany może wystąpić o dopłatę. Znaczenie ma zarówno uzasadnienie roszczenia, jak i termin jego zgłoszenia.
Przed odwołaniem trzeba sprawdzić kosztorys i ustalić, czy obejmuje wszystkie uszkodzenia. Zaniżenie może wynikać z przyjęcia zamienników zamiast części oryginalnych, obniżenia wartości pojazdu sprzed zdarzenia albo pominięcia wydatków, takich jak holowanie.
Analiza dokumentacji pokazuje, czy istnieje podstawa do dopłaty do odszkodowania. Czasem potrzebne są ponowne oględziny niezależnego rzeczoznawcy lub dodatkowe dowody wydatków, na przykład za leczenie i rehabilitację rozpoczęte już po zgłoszeniu szkody.
Wniosek o dopłatę z OC można złożyć w ciągu 3 lat od otrzymania decyzji. Nie warto jednak odkładać sprawy: z czasem trudniej odtworzyć szczegóły i skompletować rachunki. Dobrze jest zapisywać daty oraz przechowywać skany dokumentów dotyczących naprawy, leczenia i innych kosztów. Termin liczy się od decyzji, nie od dnia zdarzenia. Prawo do dopłaty może natomiast wyłączyć ugoda zawarta z ubezpieczycielem.
01
Ubezpieczyciele mają kilka standardowych sposobów na obniżenie kwoty. Pokazujemy, jak je rozpoznać i jak zawalczyć o dopłatę.
Czytaj więcej
02
Ustawowe 30 dni, w sprawach skomplikowanych maksymalnie 90. Co zrobić, gdy termin minie bez odpowiedzi.
Czytaj więcej
03
Sześć kroków weryfikacji kosztorysu — od analizy dokumentacji po odwołanie od decyzji ubezpieczyciela.
Czytaj więcej