01
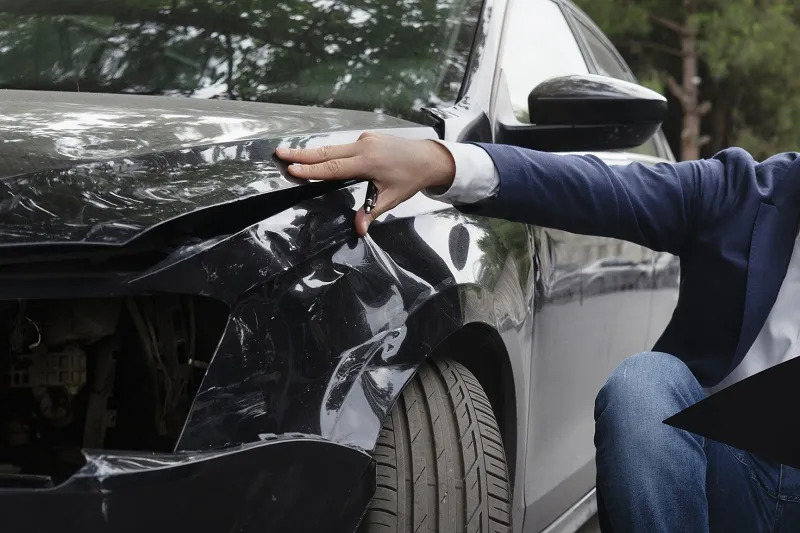
Co zrobić, gdy ubezpieczalnia zaniżyła odszkodowanie?
Ubezpieczyciele mają kilka standardowych sposobów na obniżenie kwoty. Pokazujemy, jak je rozpoznać i jak zawalczyć o dopłatę.
Czytaj więcej
Kosztorys ubezpieczyciela powinien odpowiadać rzeczywistemu zakresowi i cenie naprawy. Jeżeli wypłata nie wystarcza na usunięcie szkody, trzeba sprawdzić dokument pozycja po pozycji. Poniżej opisujemy kolejność takiej analizy.
Najpierw należy zestawić kosztorys z całą dokumentacją szkody: zdjęciami, opisem zdarzenia oraz wykazem części i materiałów. Pozwala to sprawdzić, czy wycena odnosi się do wszystkich zgłoszonych uszkodzeń.
Kolejny krok to porównanie cen z rzeczywistym kosztem naprawy. Pomocne są wyceny kilku warsztatów lub specjalistów z danej branży oraz aktualne ceny części i materiałów.
Kosztorys musi uwzględniać wszystkie elementy wymagające naprawy lub wymiany. Jeśli brakuje pozycji wynikających z dokumentacji szkody, należy wskazać je ubezpieczycielowi i zażądać uzupełnienia wyceny.
Przy bardziej złożonej sprawie warto zamówić niezależną ocenę rzeczoznawcy lub firmy odszkodowawczej. Specjalista może sporządzić alternatywny kosztorys. Jeśli analiza potwierdzi błąd towarzystwa, koszt konsultacji może zostać pokryty przez ubezpieczyciela.
Po zebraniu dowodów trzeba złożyć ubezpieczycielowi pisemne uwagi. Pismo powinno wskazywać konkretne błędy, ich wpływ na końcową kwotę oraz oczekiwaną korektę kosztorysu i odszkodowania.
Jeżeli towarzystwo nie poprawi kosztorysu, poszkodowany może odwołać się od decyzji. Na dalszym etapie można skorzystać z pomocy prawnika, zwrócić się do Rzecznika Finansowego albo skierować sprawę do sądu.
Dokładna weryfikacja wymaga czasu, lecz pozwala ustalić, czy proponowana wypłata odpowiada rzeczywistemu kosztowi naprawy. Najważniejsze są kompletna dokumentacja, aktualne ceny i jasne wskazanie rozbieżności.
01
Ubezpieczyciele mają kilka standardowych sposobów na obniżenie kwoty. Pokazujemy, jak je rozpoznać i jak zawalczyć o dopłatę.
Czytaj więcej
02
Rzeczoznawca ocenia auto z zewnątrz i wewnątrz, sprawdza podzespoły i wykonuje dokumentację zdjęciową. Na co uważać w kosztorysie.
Czytaj więcej
03
Wniosek składa się w ciągu 3 lat od decyzji. Nie liczy się data zdarzenia — liczy się to, czy zawarto ugodę.
Czytaj więcej